
Los contratos o instrumentos derivados. Por Richard Amaro Gomez
En esta oportunidad pretendemos esbozar el tratamiento general de los contratos o instrumentos derivados en el impuesto a las ganancias, planteando de antemano que pueden existir diversos criterios posibles debido a las dificultades que presenta su encuadre. Por lo que el presente trabajo solo esgrime una propuesta razonable.
RICHARD L. AMARO GÓMEZ
Concepto genérico
Los instrumentos derivados son contratos de naturaleza financiera. De acuerdo con la definición del Código Civil y Comercial de la Nación, un contrato constituye un acto jurídico mediante el cual dos o más partes establecen entre ellas relaciones jurídicas. Por su parte, el anterior Código Civil ofrecía una definición sustancial al concebir el contrato como una declaración de voluntad común destinada a reglar derechos. En otros términos, se trata de un acuerdo donde rige la autonomía de la voluntad y donde lo normado en el contrato constituye la ley para las partes.
Como contrato, el instrumento derivado se caracteriza por ser:
- Consensual: La mera exteriorización del consentimiento hace nacer los derechos y obligaciones.
- Oneroso: Implica, de acuerdo a la evolución futura de las variables, una modificación permutativa en el patrimonio neto de las partes intervinientes.
- Bilateral: Engendra obligaciones recíprocas entre las partes.
- Aleatorio: El resultado patrimonial o el cumplimiento de las prestaciones depende de un acontecimiento futuro e incierto.
En términos tributarios y financieros, un contrato derivado es aquel cuyo resultado (ganancia o pérdida) y prestaciones se sujetan a la variación de un activo subyacente, tal como una divisa (ej. dólar), un bien físico (commodity, ej. petróleo o trigo) o un activo financiero (ej. acciones, bonos, índices). Según varíe la cotización del activo subyacente a futuro, se generarán ganancias para una parte y pérdidas para la otra.
Tipos de contratos derivados
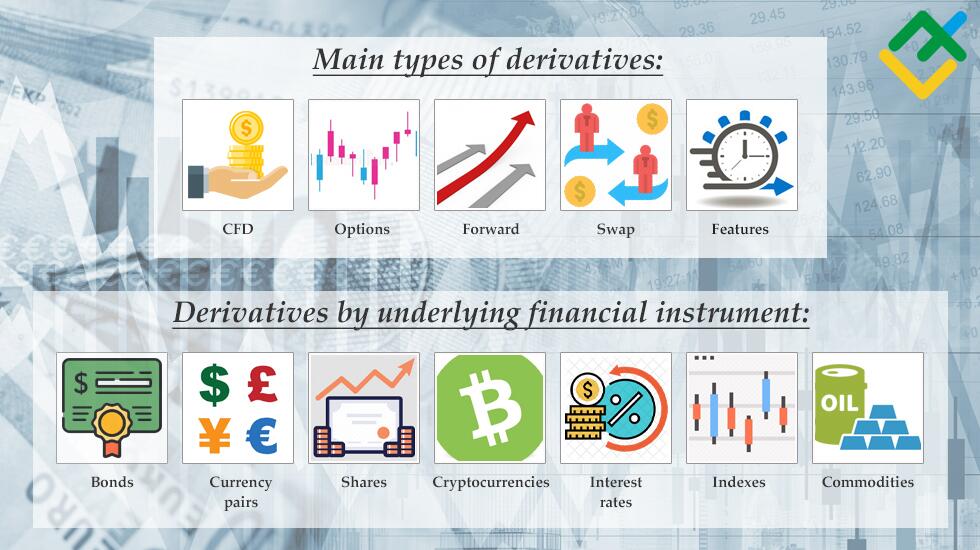
Los instrumentos derivados se clasifican habitualmente en cuatro categorías principales:
1. Forward
Es un contrato directo entre dos partes (personas humanas y/o jurídicas) que se negocia de forma privada (fuera de un mercado institucionalizado o Over The Counter - OTC), cuyas obligaciones dependen de la variación de un activo subyacente en una fecha determinada. Presenta dos modalidades principales:
- Con entrega física (Physical Settlement): Las partes se obligan a efectuar la entrega efectiva del subyacente. Ejemplo: Un fabricante que requiere trigo celebra un contrato forward con un productor agrícola para comprar cierta cantidad a 90 días a USD 300 la tonelada. Al vencimiento, se perfecciona la compraventa al precio pactado de USD 300, independientemente de si el precio de mercado subió a USD 350 (en cuyo caso la variación favoreció al comprador) o bajó a USD 250 (favoreciendo al vendedor).
- Con liquidación por diferencias (Cash Settlement): Al vencimiento no se realiza la entrega física del activo, sino que se liquida la diferencia neta en dinero. Siguiendo el ejemplo anterior, si el precio de mercado al vencimiento asciende a USD 350, el productor le pagará al fabricante la diferencia de USD 50 por tonelada. Si cotiza a USD 250, el fabricante le abonará los USD 50 al productor.
2. Futuros
Constituyen el equivalente estandarizado del forward. A diferencia de este último, los futuros se negocian obligatoriamente a través de un mercado autorizado (en Argentina, bajo la órbita de la Comisión Nacional de Valores) con contratos estandarizados en cantidad, calidad y fecha de vencimiento. Asimismo, cuentan con liquidación diaria de márgenes y garantías. Pueden estructurarse como:
- Con entrega física: Al igual que en el forward, se acuerda la entrega final del subyacente, pero el mercado va acreditando o debitando diariamente las diferencias de cotización en las cuentas de garantía de cada parte.
- Con liquidación financiera: No se entrega el bien físico al vencimiento; la operación se da por finalizada con la acreditación o débito de las diferencias acumuladas en la cuenta de garantía durante la vigencia del contrato.
3. Opciones
Son contratos mediante los cuales el comprador adquiere, mediante el pago de un precio denominado prima, el derecho (pero no la obligación) de comprar (Call) o vender (Put) un activo subyacente a un precio determinado (Strike) dentro de un plazo o fecha fijada.
- Ejemplo: Un inversor paga un costo o prima para tener el derecho de comprar acciones a 90 días a un precio ejercible de $300.000. Si a los 90 días la acción cotiza en el mercado a $150.000, no ejercerá la opción (ya que le conviene comprar directamente en el mercado), perdiendo únicamente la prima pagada. En cambio, si la cotización sube a $400.000, ejercerá el derecho para adquirir las acciones a $300.000, obteniendo un beneficio neto descontada la prima. Aunque en el análisis a fin de tomar la decisión hay que tener en cuenta el monto de la prima.
4. Swaps
Es un permuta financiera donde las partes acuerdan intercambiar flujos de fondos futuros en fechas determinadas, según una fórmula preestablecida.
- Ejemplo: Un exportador posee un crédito a cobrar en el exterior por USD 70.000 pero requiere pesos en el mercado local de inmediato para afrontar salarios y gastos operativos. Puede convenir con una entidad bancaria un swap de monedas por el cual recibe hoy el equivalente en pesos a un tipo de cambio fijado en el contrato (ej. $1.500 por dólar, percibiendo $105.000.000). A los 90 días, al cobrar del exterior, se realiza el flujo inverso entregando los dólares al banco según las condiciones pactadas.
Criterio de Fuente: Argentina o Extranjera
En el Impuesto a las Ganancias (Ley de Impuesto a las Ganancias - LIG), la determinación de la fuente de los activos financieros difiere del régimen general:
- Regla general para activos financieros (Art. 7, LIG): Se analiza el lugar de radicación, ubicación o constitución del ente emisor.
- Criterio especial (Art. 7, LIG): Para valores representativos de acciones u otros títulos, se atiende al domicilio del emisor del activo subyacente.
Para contratos e instrumentos derivados, el Artículo 8 de la LIG establece un régimen especial:
- Criterio del riesgo asumido: La fuente se determina en función del lugar donde se encuentra radicado el riesgo asumido.
- Presunción iuris et de iure: Se establece la presunción absoluta (no admite prueba en contrario) de que cuando el sujeto que obtiene el resultado sea un residente argentino (incluidos los establecimientos permanentes en el país de sujetos del exterior), el resultado se considera de fuente argentina.
- Prevalencia de la realidad económica: En caso de que la forma jurídica no concuerde con la realidad económica, la ubicación de la fuente (y el consiguiente tratamiento impositivo) no se define por el contrato firmado, sino por la naturaleza de la fuente productora real.
Clasificación impositiva: Derivados de Cobertura vs. Especulativos
El Artículo 24 de la LIG clasifica los resultados de los contratos derivados en dos categorías:
- De Cobertura: Aquellos que tienen por objeto reducir la exposición a riesgos de variaciones en precios, tasas o tipos de cambio respecto de activos, pasivos o resultados vinculados a la actividad principal del contribuyente.
- Especulativos: Todos aquellos que no califiquen formalmente como contratos de cobertura. Son operaciones concertadas con el objetivo primordial de obtener una ganancia financiera por la fluctuación de los precios.
Precisiones del Decreto Reglamentario y la normativa fiscal (RG AFIP 3421/2012)
El Artículo 76 del Decreto Reglamentario de la LIG precisa que, para ser considerado de cobertura, el contrato debe cumplir en forma concurrente con los siguientes requisitos:
- Guardar vinculación directa con la actividad principal del contribuyente.
- Ser proporcional al riesgo que se busca cubrir.
- Quedar explícitamente identificado desde su origen en la contabilidad o registros del contribuyente.
Asimismo, la Resolución General AFIP 3421/2012 establece un régimen de información mensual obligatorio para los contribuyentes y mercados autorizados relativo a la concertación, modificación, liquidación o rescisión de derivados (futuros, opciones, swaps, etc.).
Requisito de auditoría/informe técnico: Para las medianas empresas (Tramo 2) o superiores que declaren quebrantos por instrumentos derivados de cobertura, se exige la presentación obligatoria de un informe especial emitido por Contador Público independiente, legalizado por el Consejo Profesional respectivo y firmado digitalmente, canalizado mediante el Formulario de Declaración Jurada F. 2662/D, donde se detallen los rubros contables afectados y la documentación respaldatoria.
Tratamiento de los Quebrantos
Cuando una operación con derivados arroja pérdidas al cierre del ejercicio, el tratamiento impositivo de dichos quebrantos para los sujetos de la Tercera Categoría (Empresas) varía según su tipología:
- Derivados de Cobertura: El quebranto generado se considera un quebranto general (tanto de fuente argentina como extranjera). Por lo tanto, puede deducirse e imputarse contra ganancias de cualquier otra naturaleza producidas en el mismo ejercicio fiscal.
- Derivados Especulativos: Constituyen un quebranto específico. Solo pueden compensarse con ganancias netas originadas por operaciones con derivados de la misma naturaleza y fuente (fuente argentina con fuente argentina, fuente extranjera con fuente extranjera).
Otros temas:
- Plazo de traslado e imputación: Los quebrantos específicos no absorbidos en el ejercicio son trasladables durante 5 ejercicios fiscales subsiguientes.
- Actualización por IPC: Los quebrantos generados a partir de ejercicios iniciados el 1° de enero de 2025, inclusive, son actualizables mediante el Índice de Precios al Consumidor (IPC).
Aplicación a Personas Humanas
Aunque el Artículo 24 refiere en principio a la Tercera Categoría, el criterio del organismo fiscal aplica estas reglas a las personas humanas y sucesiones indivisas que operen con derivados desde su patrimonio personal. Dichos resultados encuadran como Rentas de Segunda Categoría (Art. 48 de la LIG), aplicándose la misma diferenciación restrictiva entre derivados de cobertura y especulativos para el cómputo de sus pérdidas.
Principio de la Realidad Económica
El Principio de la Realidad Económica (normado en el Artículo 2° de la Ley de Procedimiento Tributario N° 11.683) determina que cuando las formas o estructuras jurídicas adoptadas por los contribuyentes no se correspondan con la auténtica intención o naturaleza económica del negocio, la obligación tributaria se determinará con arreglo a los actos o situaciones efectivamente realistas.
Dada la flexibilidad de los instrumentos derivados, el Artículo 8 de la LIG ratifica este principio:
- Prevalencia de la sustancia sobre la forma: Si la estructura jurídica de un derivado o conjunto de derivados distorsiona la realidad del negocio, la AFIP/ARCA puede recalificar la operación y encuadrarla conforme a su verdadera sustancia económica.
- Evaluación del activo subyacente: La recalificación exige atender a la realidad negocial del activo subyacente por sobre las cláusulas puramente formales o relativas fijadas en el contrato.
Principio de Operación Financiera Equivalente
Las rentas financieras de personas humanas originadas en el país encuadran en el Artículo 48 de la LIG (Segunda Categoría), mientras que las de fuente extranjera quedan reguladas en el Artículo 140 y concordantes de la LIG.
El inciso j) del Artículo 48 incluye expresamente los resultados provenientes de operaciones con contratos e instrumentos derivados. No obstante, introduce una regla de recalificación:
Regla de Equivalencia: Cuando una operación o conjunto de operaciones con derivados sea equivalente a otra operación financiera que tenga un tratamiento impositivo específico en la ley, a dicho conjunto se le aplicará el régimen legal correspondiente a la operación financiera de fondo real.
Ejemplo práctico: Si se estructura un conjunto de opciones sobre títulos públicos con el fin práctico y económico de concretar una compraventa o cesión diferida de dichos títulos, la ley impone aplicar el tratamiento impositivo correspondiente a la compraventa de títulos públicos, prescindiendo del formato formal de contrato derivado, ya que el fin fue la compra venta del título lo que efectivamente se concreto.
Tratamiento de activos financieros en el Impuesto a las Ganancias.
Personas Humanas (segunda categoría).
Clasificación legal de los activos financieros
En el Impuesto a las Ganancias, los activos financieros se clasifican en dos grandes categorías:
- Tipificados: Aquellos enumerados expresamente por el texto legal.
- No tipificados: Aquellos que ingresan al ámbito de imposición bajo el concepto genérico de "demás valores".
Activos financieros tipificados
De acuerdo con el Artículo 2, punto 4 y el Artículo 48, inciso k) de la Ley de Impuesto a las Ganancias (LIG), corresponden a este grupo:
- Acciones, cuotas y participaciones sociales.
- Cuotapartes de Fondos Comunes de Inversión (FCI).
- Certificados de depósito de acciones (como ADRs o CEDEARs) y valores representativos.
- Títulos públicos, bonos y demás valores emitidos por estados nacionales, provinciales o municipales.
- Certificados de participación de Fideicomisos Financieros y otros derechos sobre fideicomisos o contratos similares.
- Monedas digitales.
Activos financieros no tipificados ("Demás valores")
Aquellos instrumentos que no cuentan con una tipificación expresa ingresan bajo la denominación de "demás valores", cuya delimitación surge del Artículo 9 del Decreto Reglamentario (DR) de la LIG, en consonancia con el concepto de valor negociable del Artículo 2 de la Ley N° 26.831 (Ley de Mercado de Capitales), en general.
Encuadre contable y marco de la Ley de Mercado de Capitales
1. Enfoque Contable (RT 9 FACPCE)
Desde la perspectiva contable (Resolución Técnica N° 9 de la FACPCE), las inversiones en activos financieros (de renta fija o variable) se encuadran en el rubro Inversiones:
Inversiones: Son las realizadas con el ánimo de obtener una renta u otro beneficio, explícito o implícito, y que no forman parte de los activos dedicados a la actividad principal del ente, así como las colocaciones efectuadas en otros entes. Incluyen títulos valores, depósitos a plazo fijo y préstamos. No se incluyen las propiedades de inversión (inmuebles), las cuales se exponen en un acápite separado.
2. Definición de Valor Negociable (Art. 2, Ley N° 26.831)
La Ley N° 26.831 define en general como valores negociables a los títulos valores emitidos en forma cartular o incorporados a registros de anotaciones en cuenta. Incluye acciones, títulos de deuda, cuotapartes de FCI, certificados de fideicomisos y, en general, cualquier valor o contrato de inversión emitido en serie y susceptible de tráfico generalizado e impersonal en los mercados.
Delimitación según el Artículo 9 del Decreto Reglamentario (LIG)
El Artículo 9 del Decreto Reglamentario amplía el alcance de los "demás valores", estableciendo las siguientes categorías y una exclusión expresa:
Criterio
Características / Conceptos comprendidos
Valores en general
Títulos valores cartulares o escriturales emitidos en serie, negociables y susceptibles de tráfico generalizado e impersonal en mercados autorizados por la Comisión Nacional de Valores (CNV).
Valores en particular
Cheques de pago diferido, certificados de depósito a plazo fijo, facturas de crédito electrónicas, certificados de depósito y warrants, pagarés, letras de cambio, letras hipotecarias y todo título susceptible de negociación secundaria en mercados autorizados por la CNV.
Exclusión expresa
No quedan comprendidos dentro del concepto de "demás valores" los contratos de futuros, de opciones y de derivados en general que se registren conforme a la reglamentación de la CNV.
Asimismo, el Artículo 149 del DR de la LIG dispone que cuando las operaciones con derivados no finalicen con la entrega efectiva del activo subyacente sino con la liquidación por diferencias, no tributan por el esquema del Artículo 98 de la LIG (impuesto celular sobre enajenación de activos financieros).
Tratamiento tributario de los instrumentos derivados en Personas Humanas
Del análisis normativo (incluyendo el principio de realidad económica y el principio de operación financiera equivalente), se derivan dos encuadramientos posibles:
A. Derivados que NO forman parte del concepto de Activo Financiero
Aplica a los derivados registrados ante CNV o liquidados por diferencias:
- Fuente Argentina: Tributan dentro del Impuesto Global como Renta de Segunda Categoría (rentas de capital), sujetas a la escala progresiva del 5% al 35%.
- Fuente Extranjera: Tributan de igual modo en el Impuesto Global como Renta de Segunda Categoría a la escala progresiva.
B. Derivados que SÍ encuadran dentro del concepto de Activo Financiero
Ocurre en los demás casos y cuando por su estructura jurídica o aplicación del principio de equivalencia financiera deben tratarse bajo el régimen del subyacente:
- Fuente Argentina:
- Rendimientos (Intereses / Ajustes): Impuesto global como Renta de Segunda Categoría, escala del 5% al 35%.
- Distribución de Utilidades: Tratándose de utilidades o dividendos asociados, tributan a la alícuota especial del 7% (Impuesto Celular / Retención definitiva).
- Resultado de Enajenación: Tributa por el Impuesto Celular del Artículo 98, a alícuotas del 5% al 15% según la moneda de emisión y clausula de ajuste cuando se tipifica como de renta fija; o la tasa del 15% cuando se tipifica como de renta variable.
- Fuente Extranjera:
- Rendimientos o Distribuciones: Renta de Segunda Categoría dentro del esquema global, con escala progresiva hasta el 35%.
- Resultado de Enajenación: Renta de Segunda Categoría gravada a la alícuota proporcional del 15%.
Criterio de Imputación al Ejercicio Fiscal
Tanto para los derivados excluidos como para aquellos asimilados a activos financieros, al encuadrar como Renta de Segunda Categoría de Personas Humanas (fuente argentina o extranjera), el criterio legal de imputación es el de lo percibido (Art. 24 de la LIG).
Por lo tanto, las ganancias o pérdidas se imputarán al período fiscal en el que se hayan cobrado, pagado o perfeccionado mediante liquidación efectiva.
Aplicación de Exenciones (Principio de equivalencia)
Las personas humanas gozan de exenciones sobre rentas financieras del país (por ejemplo, resultados por compraventa e intereses de títulos públicos argentinos bajo el Art. 26 de la LIG).
Conforme al Artículo 48, inciso j) de la LIG, cuando un conjunto de operaciones con derivados resulte equivalente a una operación financiera con tratamiento impositivo específico, se aplicarán las reglas aplicables a esta última. De este modo, si la combinación de derivados equivale sustancialmente a una operación con títulos públicos exentos, el resultado global alcanzará el beneficio de la exención impositiva.
Tratamiento en Sujetos Empresa (Tercera Categoría)
Comprende a los siguientes sujetos:
- Sociedades de capital del Artículo 73 de la LIG.
- Sociedades de personas que generan rentas de la Tercera Categoría.
- Explotaciones unipersonales (patrimonio empresarial).
- Fideicomisos (tanto opacos como transparentes).
- Otros.
Características del tratamiento:
- Criterio de Imputación: Devengado. Los resultados deben reconocerse en el ejercicio fiscal en el que se perfecciona el derecho cobrable o la obligación de pago.
- Valuación al cierre: Los instrumentos derivados en cartera deben valuarse al cierre del ejercicio a su costo de adquisición, por lo que no generan resultados por tenencia impositivos (ni positivos ni negativos) hasta su efectiva liquidación o vencimiento.
- Alícuota aplicable:
- Sociedades de capital y fideicomisos opacos: Tributan la escala progresiva corporativa del 25%, 30% o 35% (según el tramo de ganancia neta acumulada).
- Explotaciones unipersonales y sociedades no de capital: Asignan el resultado a sus dueños o socios, quienes tributan en el Impuesto Global a la escala del 5% al 35%.
Consideraciones finales
Los contratos e instrumentos derivados presentan una alta complejidad interpretativa dada su flexibilidad jurídica y financiera. Si bien la Ley de Impuesto a las Ganancias y su Decreto Reglamentario establecen criterios específicos —como la exclusión de los derivados CNV del concepto de "demás valores" y la deducción condicionada de quebrantos—, resulta imprescindible analizar en cada caso práctico la aplicación de los principios de realidad económica y de operación financiera equivalente para determinar el encuadre tributario correspondiente.